 Escrito por: Jerónimo Corregido
El director del Servicio de Impuestos Internos (SII) impulsó ante la Comisión de Economía del Senado el cobro de impuestos a las apuestas online. En Chile la actividad está considerada ilegal por fallos de la Corte Suprema y de la Corte de Apelaciones de Santiago, por lo que la propuesta generó controversia.
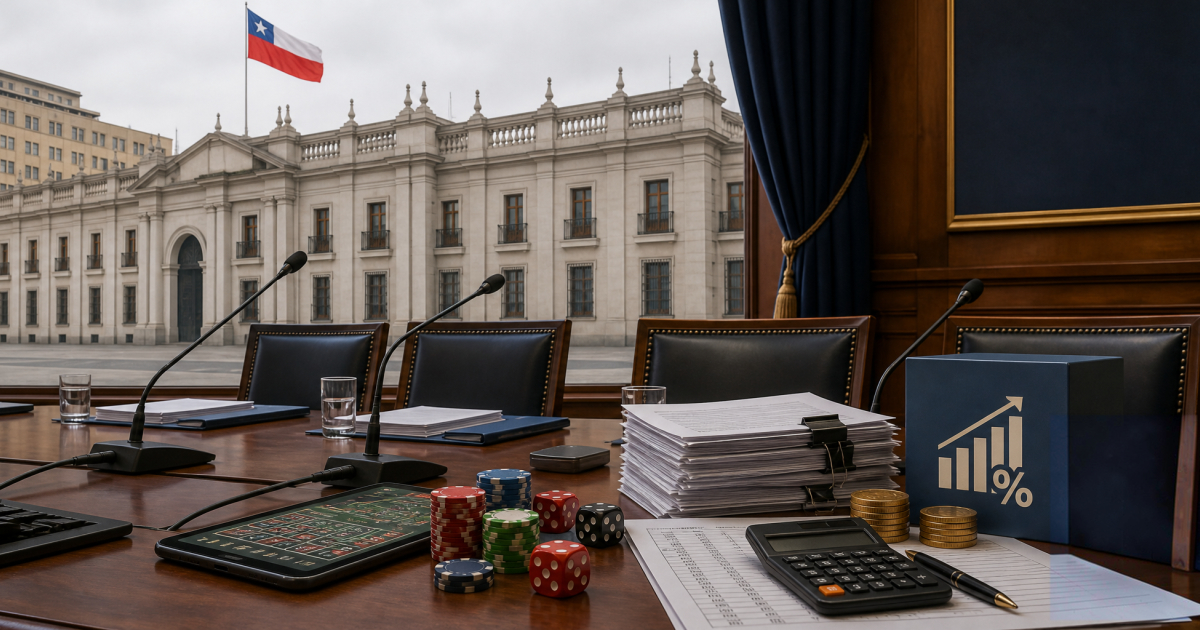
El primer pago de impuestos a las apuestas online en Chile podría ser de US$100 millones.
Propuesta para cobrar el IVA a las apuestas online en Chile
En la última sesión de la Comisión de Economía del Senado, del 8 de septiembre, volvió a tratarse el tema de los impuestos a las apuestas online. En Chile existe una puja entre sectores que se orientan a normalizar la actividad y quienes apoyan su prohibición.
Esta coyuntura quedó graficada en el debate que se abrió sobre el tema. La presentación sobre la recaudación fiscal de las apuestas estuvo a cargo de las autoridades del Servicio de Impuestos Internos (SII): su director Jorge Trujillo; el Subdirector Normativo, Simón Ramírez; y la Subdirectora de Fiscalización, Carolina Saravia.
El director de la entidad sostuvo que están dadas las condiciones legales para que se les pueda cobrar el IVA a las plataformas de apuestas. Como respaldo utilizó la Resolución Nº69 de 2026, que establece un marco para que las empresas se registren en el país y declaren sus ingresos.
Este mecanismo implica que los operadores deben saldar las cargas impositivas correspondientes a los 36 períodos anteriores a su inscripción, en caso de que hubiesen estado desarrollando su actividad sin tributar.
Trujillo agregó que el cobro del IVA no implica una validación de la industria. Tanto la Corte Suprema de la Nación como la Corte de Apelaciones de Santiago ratificaron que, bajo la actual legislación, la explotación telemática de apuestas es ilegal, con la excepción del monopolio estatal del juego.
Al ser consultado por el senador Matías Walker (Demócratas), el equipo del SII estimó que el primer pago del IVA , a realizarse en el mes de octubre, sería algo superior a los US$100 millones. Además, detallaron que hay 39 empresas de juego online inscriptas en el régimen especial de tributación. A ellas se les sumarían otras 10, que no se registraron voluntariamente pero que podrían ser incorporadas en virtud de la Resolución Exenta Nº94.
¿La recaudación fiscal de las apuestas legitima su actividad?
El presidente de la Comisión de Economía, Gastón Saavedra (PS), presentó objeciones ante este planteo, aduciendo que el cobro del IVA es un paso hacia la instauración de una actividad económica. La tributación y la ilegalidad, en su parecer, son incompatibles.
El argumento fue más allá y entabló una relación entre las casas de apuestas internacionales y distintas actividades ilícitas. Como las plataformas de juego no están ajustadas a medidas de KYC (know your customer), no garantizan la transparencia de los fondos depositados ni retirados. De esta manera, son canales idóneos para el lavado de dinero y el financiamiento del crimen organizado.
Saavedra también realizó un paralelismo entre el presente caso y el de una farmacia que decidiera vender drogas ilegales. Esa actividad, estando fuera de la ley, tendría una continuidad y una legitimación si se le cobraran impuestos. Según su perspectiva, lo que se debe hacer es ejecutar con mayor firmeza la prohibición.
En septiembre, la Subsecretaría de Telecomunicaciones (Subtel) comunicó el bloqueo de 42 plataformas de apuestas. Ya en ocasiones anteriores había dado de baja otros sitios, pero con el tiempo las mismas páginas vuelven a aparecer bajo otros dominios. Esto ha dificultado en gran medida su erradicación.
El año pasado el Senado había aprobado la decisión de legislar la actividad. Sin embargo, tanto desde la Polla de Beneficencia como desde la Lotería de Concepción insisten en proteger el mercado de las marcas extranjeras y de la saturación publicitaria. La experiencia regulatoria de países vecinos, como Argentina, Perú y Brasil, demuestra que las apuestas online traen aparejados costos sociales difíciles de mitigar. Quedará por ver qué camino toman las negociaciones entre las distintas partes en lo que resta del año.